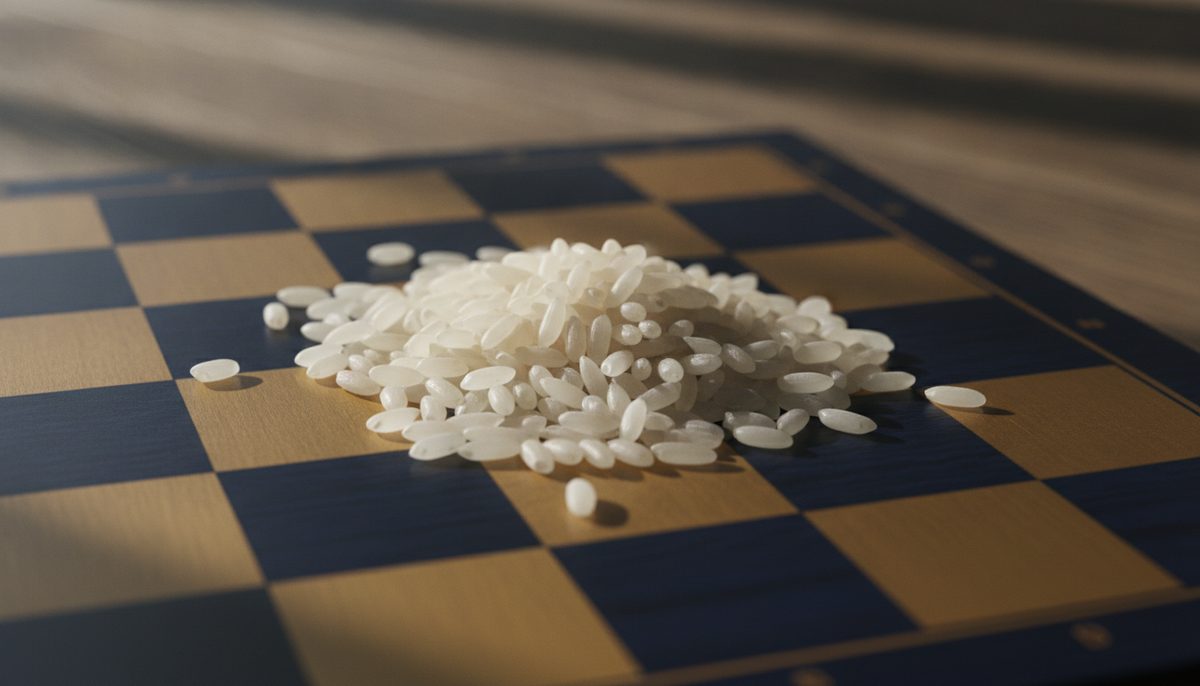
Reza a lenda que um rei, impressionado com a invenção do xadrez, perguntou ao inventor que recompensa ele gostaria de receber. O pedido pareceu modesto: um grão de arroz na primeira casa do tabuleiro, dois na segunda, quatro na terceira — sempre dobrando até a sexagésima quarta casa. O rei riu da simplicidade do pedido, até seus contadores calcularem que não havia arroz suficiente em todo o reino para cumprir a promessa.
Essa história, contada há séculos, explica juros compostos melhor do que qualquer fórmula. O que parece pequeno no começo, quando cresce sobre si mesmo repetidas vezes, vira algo que ninguém esperava.
O que são juros compostos?
Juros compostos são os juros calculados sobre o capital somado a tudo que já foi gerado em períodos anteriores — ou seja, você passa a ganhar juros sobre os próprios juros, não só sobre o valor que colocou no início. É esse detalhe que muda tudo.
No modelo de juros simples, o valor que rende fica sempre travado no capital inicial. No modelo composto, a base que rende aumenta a cada período, porque incorpora o que já foi gerado antes.
Juros compostos não são um valor que cresce — são um valor que cresce sobre o próprio crescimento.
Como funcionam os juros compostos na prática?
Na prática, em cada novo período o cálculo dos juros usa o saldo atualizado, não o saldo original. Isso faz o valor absoluto dos juros aumentar período após período, mesmo sem você acrescentar nada a mais.
Veja um exemplo com números redondos, fácil de refazer de cabeça. Imagine um valor de R$ 1.000 que gera R$ 100 de juros no primeiro período.
| Período | Saldo inicial | Juros do período | Saldo final |
|---|---|---|---|
| 1 | R$ 1.000 | R$ 100 | R$ 1.100 |
| 2 | R$ 1.100 | R$ 110 | R$ 1.210 |
| 3 | R$ 1.210 | R$ 121 | R$ 1.331 |
Repare: o valor dos juros não é fixo. Ele cresce porque o saldo que serve de base também cresce — R$ 100, depois R$ 110, depois R$ 121. É esse acréscimo sobre o acréscimo que caracteriza o regime composto.
É parecido com treinar na academia: no primeiro mês você ganha força sobre o corpo que tinha antes de começar. No sexto mês, você ganha força sobre um corpo que já é mais forte do que era. O ganho de cada etapa parte de uma base maior que a etapa anterior.
Juros simples x juros compostos: qual a diferença?
A diferença está em qual valor serve de base para o cálculo: no juro simples, é sempre o capital inicial; no composto, é o saldo atualizado, que inclui os juros anteriores. No curto prazo a diferença é pequena. No longo prazo, ela se torna enorme.
| Juros simples | Juros compostos | |
|---|---|---|
| Base de cálculo | Sempre o capital inicial | Saldo acumulado (capital + juros) |
| Formato de crescimento | Linear | Exponencial |
| Valor dos juros a cada período | Igual em todos os períodos | Cresce a cada período |
Se aplicasse o modelo simples ao exemplo anterior, o terceiro período também renderia R$ 100 — porque a base continuaria sendo R$ 1.000. No modelo composto, o terceiro período rende R$ 121. É nessa diferença, pequena no começo, que mora o efeito que costuma ser chamado de bola de neve.
Por que o tempo pesa mais do que o valor aportado?
Porque o número de vezes que o rendimento incide sobre si mesmo importa mais do que o valor de partida. Dois valores diferentes, expostos ao mesmo mecanismo por tempos diferentes, podem terminar em ordens de grandeza distintas — é a lógica por trás da lenda do tabuleiro de xadrez.
É como planejar uma viagem de carro: sair uma hora mais cedo muda pouco se o trajeto for curto, mas muda completamente o horário de chegada numa viagem de dois dias. O tempo de exposição amplifica qualquer diferença inicial.
Essa é a razão pela qual decisões sobre horizonte de tempo pesam tanto quanto decisões sobre quanto aportar. Vale a pergunta: quando você pensa em fazer o dinheiro trabalhar, você olha mais para o valor que coloca ou para o tempo que ele fica exposto a esse mecanismo?
Onde você encontra juros compostos no dia a dia
O mecanismo aparece em mais lugares do que parece. Em investimentos que reinvestem automaticamente o que rendem, no histórico de uma ação que acumula valorização sobre valorização, e também do lado contrário: numa dívida de cartão de crédito não paga, os juros do mês seguinte incidem sobre o saldo já maior, não sobre a compra original.
É o mesmo mecanismo, trabalhando a favor ou contra você, dependendo de que lado da conta você está. Entender a mecânica ajuda a reconhecer os dois casos com a mesma clareza.
Para comparar como diferentes formatos de rendimento se comportam ao longo do tempo, vale olhar como funciona o cálculo de rentabilidade de um investimento e também a diferença entre renda fixa e renda variável, já que o regime de capitalização varia entre elas.
Como observar esse efeito no seu próprio caso
Você não precisa de uma fórmula complexa para começar a enxergar isso na prática. Pegue um saldo que você já acompanha, como o de uma aplicação ou de uma dívida.
- Anote o saldo do mês atual.
- Anote quanto esse saldo rendeu, ou quanto de juros foi cobrado, se for dívida.
- No mês seguinte, repita a anotação e compare: o valor absoluto do rendimento ou do juro mudou em relação ao mês anterior?
- Faça essa comparação por alguns meses seguidos e observe a curva, não o número isolado de cada mês.
Esse exercício simples mostra, com os seus próprios números, a diferença entre um crescimento linear e um crescimento que se alimenta de si mesmo. E ajuda a enxergar por que decisões sobre como distribuir o que você tem também levam em conta o regime de capitalização de cada formato.
Qual conta você já acompanha há meses — e nunca parou para olhar se o crescimento dela é uma linha reta ou uma curva que acelera?
Conteúdo de caráter exclusivamente educacional, sem qualquer recomendação de investimento.